ملف متابعة

#الضرائب

54 خبر متعلق بهذا الوسم

حوافز وتسهيلات جديدة للمستثمرين والقطاعات الإنتاجية.. تعديلات قانونية تجيز إصدار بطاقات ضريبية مؤقتة لاستكمال تأسيس وترخيص الأنشطة.. تعزيز المنظومة الإلكترونية وتشجيع الالتزام الضريبى واستيفاء حقوق الدولة

يُعد القانون رقم 150 لسنة 2026 بتعديل بعض أحكام قانون الإجراءات الضريبية الموحد الصادر بالقانون رقم 206 لسنة 2020، أحد التشريعات الاقتصادية الهامة

الضرائب: بدء تشغيل منظومة الأعمال الضريبية بمنطقة الجيزة أول و9 مأموريات تابعة 2 نوفمبر المقبل

أعلنت رشا عبد العال، رئيس مصلحة الضرائب المصرية، بدء تشغيل منظومة الأعمال الضريبية الرئيسية الجديدة بمنطقة الجيزة أول المدمجة و9 مأموريات تابعة لها، اعتبارًا من الإثنين 2 نوفمبر 2026.

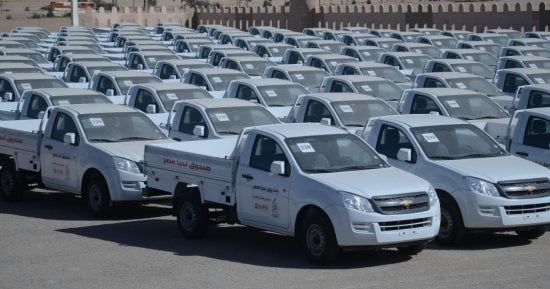
لتوفير فرص عمل للشباب.. قانون جديد أمام مجلس النواب يعفي مركبات "تاكسي وربع نقل" تعمل بالغاز الطبيعي من الضرائب والجمارك.. تيسيرات وإعفاءات ومزايا تقدمها الدولة تشمل سداد قيمة السيارة بأقساط بفائدة مخفضة

تستعد لجنة الخطة والموازنة بمجلس النواب، اليوم الاثنين، لمناقشة مشروع القانون المقدم من الحكومة في شأن المعاملة الخاصة بالمركبات المخصصة للمشروع القومي لتشغيل الشباب الذي ينفذه صندوق تحيا مصر.

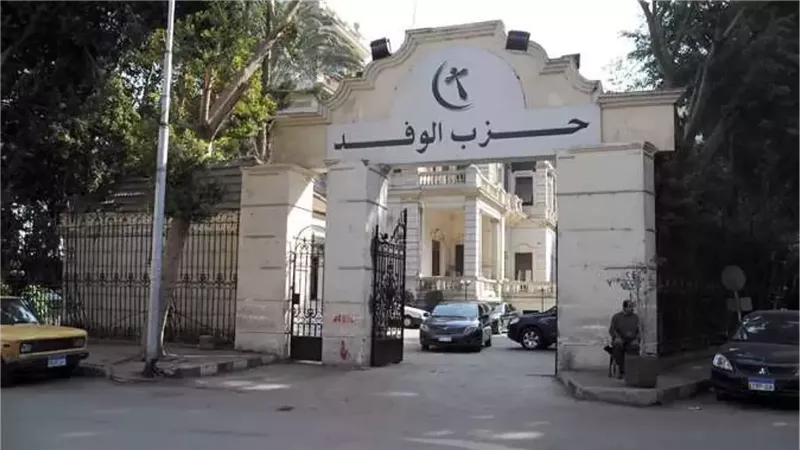
مع انطلاق الانتخابات، كيف تتغلب عليا الوفد على ديون الحزب؟

مع اقتراب انتخابات الهيئة العليا لحزب الوفد، المقررة الجمعة المقبلة، يبرز ملف الديون المتراكمة باعتباره أحد أبرز التحديات التي تنتظر القيادة الجديدة، في ظل التزامات مالية ممتدة منذ سنوات، تشمل ملفات التأمينات والضرائب وغيرها من الأعباء المرتبطة بنشاط الحزب ومؤسساته.

التعديلات الجديدة لقانون الضريبة على القيمة المضافة.. حوافز جديدة لتشجيع الاستثمار وتخفيف الأعباء عن القطاعات الإنتاجية.. إزالة العبء الضريبى على أجهزة الغسيل الكلوى.. وتخفيض الضريبة على الأجهزة والمعدات الطبية

يعد القانون رقم 149 لسنة 2026 بتعديل بعض أحكام قانون الضريبة على القيمة المضافة من التشريعات الهامة التي صدرت في الآنة الأخيرة لتحفيز وتشجيع الاستثمار وتوفير حوافز وإعفاءات ضريبية..

شروط وحالات إسقاط دين الضريبة العقارية في التعديلات التشريعية الجديدة

حدد القانون رقم 3 لسنة 2026، بتعديل بعض أحكام قانون الضريبة على العقارات المبنية الصادر بالقانون رقم 196 لسنة 2008، الحالات التي يجوز فيها إسقاط دين الضريبة ومقابل التأخير المستحق كلياً أو جزئياً على المكلف.